Páginas

miércoles, 18 de diciembre de 2013

La unión bancaria ¿Qué debemos esperar?

El pasado 12 de diciembre los ministros de economía de la Unión Europea llegaban a un preacuerdo que sirve de bases para cerrar el mecanismo de resolución bancaria y fondo de liquidación en la próxima reunión extraordinaria del ECOFIN del día 18. Este mecanismo junto con el supervisor único y el fondo europeo de depósitos deberían dar forma a la llamada unión bancaria europea.

Algunos lectores podrán preguntarse por qué es tan importante la unión bancaria europea y qué problemas debe solucionar.

La crisis del euro ha sacado a relucir errores de diseño de la unión económica y monetaria europea. Una de sus consecuencias es la dependencia entre la evolución del sistema financiero y el mercado de deuda soberana en ambos sentidos.

Por una parte, la tensión de los mercados de deuda soberana ha impactado sobre el mercado de crédito, dificultando la financiación de las empresas dependiendo de su país de origen. En una unión económica y monetaria los criterios de concesión de préstamos deberían ir aparejadas a las características individuales de las empresas, y su país de origen no debería suponer un mayor sobrecosto en las condiciones de dichos préstamos. Sin embargo, actualmente existe una enorme diferencia en el acceso al crédito entre países del norte de Europa y del sur -lo que se conoce como fragmentación del mercado crediticio- debido principalmente a la inaccesibilidad que algunos bancos sufren al mercado mayorista de capitales, mercados monetarios o mercados de emisiones.

La política acomodaticia del Banco Central Europeo no está solucionando este problema; el crédito a las empresas no financieras sigue cayendo en el conjunto de la UE, y muy especialmente en los países que han sufrido las presiones del mercado de deuda soberana.

Esta situación está penalizando enormemente la capacidad de recuperación económica de estos Estados Miembros, afectando muy negativamente a la competitividad de sus empresas y de forma particular al desempleo.
Gráfico 1. Diferencial de los tipos de interés entre pymes y grandes empresas
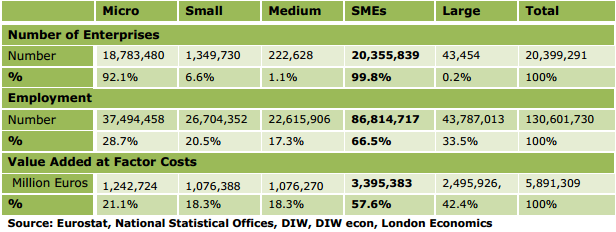
Otro de los problemas que la unión bancaria debe solucionar urgentemente, mediante una mejor regulación, es el acceso y condiciones de financiación de las pymes, que actualmente se encuentra en clara desventaja con respecto a las grandes empresas. Dado el peso de las pymes (99,8% del total de las empresas y 66,5% del total del empleo) en la economía de la Unión Europea, las dificultades de acceso al crédito de éstas repercute de una manera extraordinaria sobre el empleo.
Gráfico 2. Importancia de las pymes (SMEs) en la Unión Europea

Por otra parte, la unión bancaria junto con la creación de eurobonos debe actuar en el otro sentido de la dependencia entre sistema financiero y mercado de deuda soberana. La inestabilidad del sistema financiero no puede poner en jaque la sostenibilidad de las cuentas públicas de los Estados Miembros que, como ha sucedido durante la crisis actual, han de salir al rescate de aquellas entidades que son demasiado grandes (“too big to fail”) para evitar el colapso del sistema.


Para ello, sería preciso que todos los recursos necesarios para la sostenibilidad y el saneamiento del sistema, la resolución de entidades así como el fondo de depósitos provengan del propio sistema (por ejemplo, mediante el impuesto a las transacciones financieras). De esta manera, el sistema financiero interioriza la posibilidad de las pérdidas, tiene más en cuenta los riesgos y será responsable de sus acciones, eliminando parte del riesgo moral existente en el funcionamiento del sistema actual. Éste es un paso imprescindible para desvincular la crisis financiera de los mercados de deuda soberana.


Por último, la urgencia de esta unión bancaria no es mayor que la unión política y la democratización de las instituciones que toman decisiones, regulan y controlan la actividad económica europea.


Parece claro que la autosostenibilidad del sistema financiero europeo no está garantizada con el diseño que se le está dando a la unión bancaria, al menos a corto plazo, ni tiene el alcance para evitar la fragmentación de los mercados ¿Qué debemos esperar entonces de ésta?


José González | @Jose_MGL | Economista
Publicado en debate21.es

miércoles, 15 de mayo de 2013

Sobre la estructura de las organizaciones políticas

Lo primero que hay que entender es que una organización política es una agrupación de personas diseñada para lograr unas determinadas metas por medio de la gestión del talento humano. Por lo tanto, siendo el talento humano la base del éxito, hay que diseñar políticas internas que permitan su incorporación a la organización, formación, desarrollo, promoción, asunción de responsabilidades y, llegado el momento, su liberación de responsabilidades y vuelta a la etapa de formación, esta vez como formador de talento humano aprovechando la experiencia conseguida.
organización política

Este tipo de políticas deben de plasmarse en un reglamento interno que dé seguridad a los militantes y confianza a los simpatizantes que, en un momento determinado, se planteen la militancia. Una carrera política gradual, donde la promoción viene determinada por determinados factores como el mérito, la experiencia, la formación..., debería sustituir la actual situación donde “el enchufe” se convierte en la única posibilidad de promoción interna. La razón principal por la que la mayoría de los jóvenes huyen de la participación política convencional es que, o bien no saben para qué sirve, ni cómo funciona, ni en qué consiste, o bien lo saben, pero no confían en que el esfuerzo que les supone la militancia les sea recompensado en términos de su aportación a la organización, o ni siquiera ven su utilidad práctica.

Las organizaciones políticas están a su vez compuestas por subsistemas interrelacionados que cumplen funciones especializadas. No dejan de ser personas que en un ámbito más específico llevan a cabo determinadas tareas. Una estructura horizontal de la organización política es apropiada ya que, aplicando los avances tecnológicos y de la sociedad del conocimiento, permite el acceso igualitario a la información por parte de todos, la participación activa y vinculante de las bases en la toma de decisiones, y la descentralización de la estructura tradicional del poder. Esta estructura hace más permeable la organización a las necesidades de la sociedad.

sábado, 6 de abril de 2013

Deuda, déficit, prima de riesgo y otras excusas

Por lo general, todas las economías del mundo tienen un cierto nivel de endeudamiento público. Este nivel de deuda pública varía de país a país como podemos ver a continuación.
Deuda pública por país
Gráfico 1. Deuda pública por país.
Fuente: Eurostat 
En España la deuda pública (el 36,7% en 2007 y el 69,3% en 2011) es inferior a muchos países de la UE, como es el caso de países tan importantes como Alemania (80,5%), Francia (86,0%), Reino Unido (85,0%).

Existe cierta confusión en los términos déficit y deuda que nos llevan a sacar conclusiones inexactas. De una forma sencilla podemos entender el déficit/superávit como la velocidad a la que sale o entra dinero en tu bolsillo, y la deuda/activo, la cantidad de dinero que debes o tienes. 

Desde determinadas posiciones se nos dice que el estado debe gestionarse como una familia, es decir, que no se puede gastar más de  lo que se tiene. Sin embargo, desde una perspectiva personal, se puede pensar que en un momento determinado es positivo gastar más durante unos meses (financiando una inversión, formación, etc) para obtener un mejor salario en el futuro que hará que tus activos aumenten. Desde una perspectiva empresarial, puede ser igualmente positivo el que los gastos superen a los ingresos en un periodo determinado, por ejemplo, la inversión en I+D+i para conseguir una innovación determinada redundará en una mayor cuota de mercado en el futuro y en mayores beneficios empresariales.

Cuando desde las instituciones europeas y el FMI se pone el acento en la reducción del déficit, se están haciendo comparaciones únicamente en la cantidad que los gastos superan a los ingresos en un momento determinado, en términos de porcentaje del PIB. En ningún momento la evaluación va dirigida a calcular la capacidad de endeudamiento del país en cuestión ni el plan a medio/largo plazo que este país puede tener para enfrentarse a las dificultades actuales. Además, esta reducción rápida del déficit se realiza mediante políticas de recortes del gasto público (especialmente gasto social), lo cual provoca una caída de la actividad, del consumo, de los ingresos públicos, diluyendo así el efecto reductor de esta política, no así del sufrimiento de la población ya que sobre esta recae todo el peso de la crisis.

Por poner un ejemplo de alternativa a las políticas actuales de reducción del gasto público extremo para conseguir la reducción del déficit, un país puede decidir hacer frente a la recesión actual con un plan a largo plazo de 10 años, con políticas expansivas, que incentiven el consumo, la creación de empleo y el aumento de ingresos públicos debido a la mayor actividad productiva en detrimento de un aumento del déficit público y de su deuda pública a corto plazo. El aumento de la actividad y de la recaudación redundará en una disminución del déficit a largo plazo, combinado con medidas de eficiencia en el gasto y mejora de la recaudación.

Una vez la economía de dicho país ha despegado, se seguiría con el control exhaustivo del gasto público (que no quiere decir recortes en gastos sociales). Se ha demostrado que en épocas de bonanza la reducción del déficit es mayor debido al efecto multiplicador de la inversión.

Una de las objeciones a este tipo de políticas expansivas es la supuesta dificultad que están atravesando determinados países para financiarse en el mercado de deuda pública y la falsa creencia de que marcándose como objetivo único la reducción del déficit en un plazo muy corto estas dificultades desaparecerán. 

La experiencia en estos últimos años esta demostrando que las dificultades de financiación de determinados países en la zona euro no tienen nada que ver con su nivel de endeudamiento ni con el déficit público en un momento determinado, sino que más bien tiene que ver con la credibilidad de sus políticas (nacionales y europeas) para enfrentarse a un futuro de previsible recesión. 


Gráfica 2. Crecimiento vs Prima de riesgo en España
Fuente: Eurostat y El País
Desde el punto de vista de los inversores, su preocupación no es el nivel de déficit del país en cuestión, en un momento determinado, sino la previsión de que en un futuro puedan conseguir un retorno adecuado de sus inversiones. Un inversor vería con mejores ojos una política económica destinada al fomento del consumo y la demanda agregada (puesto que esto redundaría en su beneficio con mayores retornos de su inversión) que una política de austeridad extrema que condena al país a una caída importante del consumo y al inversor a un escaso, si alguno, retorno de su inversión.

Por lo tanto, llevando a cabo un análisis diferente de la situación, podemos pensar que hay alternativas a la política económica ejecutada por el gobierno en España e impuesta desde Europa, de reducción del déficit como única opción para la salida de la crisis.