Páginas

viernes, 3 de enero de 2014

¿Qué fue de los eurobonos?


En el transcurso de la presente crisis hemos visto como países que en un principio contaban con cuentas públicas saneadas tuvieron que hacer frente a los problemas derivados del colapso del sistema financiero, sobre endeudándose y quedando expuestos a un círculo vicioso mercados financieros-mercado de deuda soberana que se retroalimentaba.
El 21 de noviembre de 2011 la Comisión Europea propuso la emisión de eurobonos como una medida de estabilización eficaz para hacer frente a la crisis de deuda soberana, lo que fue apoyado con la publicación del libro verde sobre la viabilidad de la introducción de bonos de estabilidad.
La propuesta de la Comisión, que llegaba tarde, lo hacía en un momento en el que los países más afectados por las presiones del mercado de deuda soberana veían como las condiciones de financiación se endurecían.
La lógica de los eurobonos es que la mutualización de la deuda hará que todos los países de la zona euro tengan las mismas opciones de financiarse en los mercados de deuda soberana, independientemente del estado de sus cuentas públicas, lo que supone una relajación de las condiciones de financiación de los países en dificultades.
La Comisión ofrecía tres opciones de eurobonos en su libro verde: la primera de ellas es la plena sustitución de los bonos nacionales por bonos europeos con garantías mancomunadas y solidarias, esta solución es la más efectiva desde el punto de vista de la financiación; la segunda opción es una parcial con garantías mancomunadas y solidarias -sistema conocido como bonos rojos y bonos azules-; la última opción, la opción menos efectiva desde el punto de vista de la financiación de los estados, es una sustitución parcial con garantías mancomunadas pero no solidarias.
La propuesta de la Comisión tuvo el rechazo de Alemania en cualquiera de sus tres opciones, que sólo estaría dispuesta a discutirla tras un proceso de integración de varios años. Uno de los principales motivos para el rechazo es el “riesgo moral” que se supone que los estados puedan incurrir en déficits y no preservar su estabilidad presupuestaria, lo que iría en perjuicio de los estados que si la mantuvieran.
Para evitar este “riesgo moral” se dio prioridad a las políticas de coordinación fiscal, al pacto de estabilidad y crecimiento, al procedimiento de déficit excesivo, y al pacto fiscal; en lugar de atacar el principal problema al que se enfrentaban los estados y que dió lugar a la llamada crisis del euro, el coste de la financiación. Sin embargo, el “riesgo moral”, que sirve como excusa para la no mutualización de la deuda de los estados, no se tuvo en cuenta a la hora de aplicar otras políticas: el rescate bancario, la barra libre para la financiación de los bancos, inyecciones de liquidez en el sistema financiero, etc.
Desde el inicio de la crisis la Unión Europea debió afrontar el problema de la financiación de los estados, dejando de lado sus prejuicios morales, toda vez que la aplicación de eurobonos no suponía que el resto de políticas de integración y estabilidad presupuestaria no se llevasen a cabo.
La Unión Europea debió (y debe) poner en práctica los eurobonos de forma urgente en su versión más efectiva para la financiación de los estados, ya que uno de los problemas del diseño actual del esquema de bonos soberanos es que el ahorro fluye incesantemente de los países con déficits elevados a los países acreedores, justo en la dirección contraria de lo que es necesario. Éste es, además, un paso imprescindible para desvincular la crisis financiera de los mercados de deuda soberana.
Durante la crisis del euro, los Estados con problemas de déficits elevados han soportado el alto coste de financiación junto con políticas de reducción de gasto público fruto de rescates que, sin embargo, no han mejorado la posición deudora de estos países, sino todo lo contrario, amén de causar un grave perjuicio sobre la población.
En definitiva, la situación de los países europeos con problemas de déficit se asimila a las cárceles para deudores de la época Charles Dickens, que daban al deudor pocas oportunidades de devolver lo que debía.

José González | @Jose_MGL | Economista
Publicado en debate21.es
1-”Libro Verde sobre la viabilidad de la introducción de bonos … – Europa.” 2012. 24 Aug. 2013 <http://ec.europa.eu/europe2020/pdf/green_paper_es.pdf>

miércoles, 18 de diciembre de 2013

La unión bancaria ¿Qué debemos esperar?

El pasado 12 de diciembre los ministros de economía de la Unión Europea llegaban a un preacuerdo que sirve de bases para cerrar el mecanismo de resolución bancaria y fondo de liquidación en la próxima reunión extraordinaria del ECOFIN del día 18. Este mecanismo junto con el supervisor único y el fondo europeo de depósitos deberían dar forma a la llamada unión bancaria europea.

Algunos lectores podrán preguntarse por qué es tan importante la unión bancaria europea y qué problemas debe solucionar.

La crisis del euro ha sacado a relucir errores de diseño de la unión económica y monetaria europea. Una de sus consecuencias es la dependencia entre la evolución del sistema financiero y el mercado de deuda soberana en ambos sentidos.

Por una parte, la tensión de los mercados de deuda soberana ha impactado sobre el mercado de crédito, dificultando la financiación de las empresas dependiendo de su país de origen. En una unión económica y monetaria los criterios de concesión de préstamos deberían ir aparejadas a las características individuales de las empresas, y su país de origen no debería suponer un mayor sobrecosto en las condiciones de dichos préstamos. Sin embargo, actualmente existe una enorme diferencia en el acceso al crédito entre países del norte de Europa y del sur -lo que se conoce como fragmentación del mercado crediticio- debido principalmente a la inaccesibilidad que algunos bancos sufren al mercado mayorista de capitales, mercados monetarios o mercados de emisiones.

La política acomodaticia del Banco Central Europeo no está solucionando este problema; el crédito a las empresas no financieras sigue cayendo en el conjunto de la UE, y muy especialmente en los países que han sufrido las presiones del mercado de deuda soberana.

Esta situación está penalizando enormemente la capacidad de recuperación económica de estos Estados Miembros, afectando muy negativamente a la competitividad de sus empresas y de forma particular al desempleo.
Gráfico 1. Diferencial de los tipos de interés entre pymes y grandes empresas
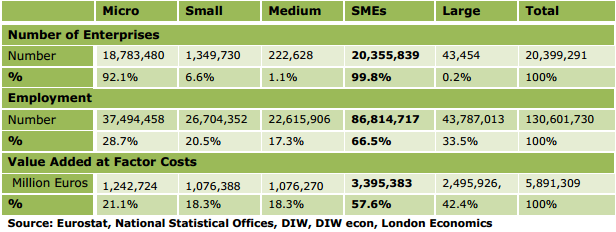
Otro de los problemas que la unión bancaria debe solucionar urgentemente, mediante una mejor regulación, es el acceso y condiciones de financiación de las pymes, que actualmente se encuentra en clara desventaja con respecto a las grandes empresas. Dado el peso de las pymes (99,8% del total de las empresas y 66,5% del total del empleo) en la economía de la Unión Europea, las dificultades de acceso al crédito de éstas repercute de una manera extraordinaria sobre el empleo.
Gráfico 2. Importancia de las pymes (SMEs) en la Unión Europea


Por otra parte, la unión bancaria junto con la creación de eurobonos debe actuar en el otro sentido de la dependencia entre sistema financiero y mercado de deuda soberana. La inestabilidad del sistema financiero no puede poner en jaque la sostenibilidad de las cuentas públicas de los Estados Miembros que, como ha sucedido durante la crisis actual, han de salir al rescate de aquellas entidades que son demasiado grandes (“too big to fail”) para evitar el colapso del sistema.


Para ello, sería preciso que todos los recursos necesarios para la sostenibilidad y el saneamiento del sistema, la resolución de entidades así como el fondo de depósitos provengan del propio sistema (por ejemplo, mediante el impuesto a las transacciones financieras). De esta manera, el sistema financiero interioriza la posibilidad de las pérdidas, tiene más en cuenta los riesgos y será responsable de sus acciones, eliminando parte del riesgo moral existente en el funcionamiento del sistema actual. Éste es un paso imprescindible para desvincular la crisis financiera de los mercados de deuda soberana.


Por último, la urgencia de esta unión bancaria no es mayor que la unión política y la democratización de las instituciones que toman decisiones, regulan y controlan la actividad económica europea.


Parece claro que la autosostenibilidad del sistema financiero europeo no está garantizada con el diseño que se le está dando a la unión bancaria, al menos a corto plazo, ni tiene el alcance para evitar la fragmentación de los mercados ¿Qué debemos esperar entonces de ésta?


José González | @Jose_MGL | Economista
Publicado en debate21.es

miércoles, 15 de mayo de 2013

Sobre la estructura de las organizaciones políticas

Lo primero que hay que entender es que una organización política es una agrupación de personas diseñada para lograr unas determinadas metas por medio de la gestión del talento humano. Por lo tanto, siendo el talento humano la base del éxito, hay que diseñar políticas internas que permitan su incorporación a la organización, formación, desarrollo, promoción, asunción de responsabilidades y, llegado el momento, su liberación de responsabilidades y vuelta a la etapa de formación, esta vez como formador de talento humano aprovechando la experiencia conseguida.
organización política

Este tipo de políticas deben de plasmarse en un reglamento interno que dé seguridad a los militantes y confianza a los simpatizantes que, en un momento determinado, se planteen la militancia. Una carrera política gradual, donde la promoción viene determinada por determinados factores como el mérito, la experiencia, la formación..., debería sustituir la actual situación donde “el enchufe” se convierte en la única posibilidad de promoción interna. La razón principal por la que la mayoría de los jóvenes huyen de la participación política convencional es que, o bien no saben para qué sirve, ni cómo funciona, ni en qué consiste, o bien lo saben, pero no confían en que el esfuerzo que les supone la militancia les sea recompensado en términos de su aportación a la organización, o ni siquiera ven su utilidad práctica.

Las organizaciones políticas están a su vez compuestas por subsistemas interrelacionados que cumplen funciones especializadas. No dejan de ser personas que en un ámbito más específico llevan a cabo determinadas tareas. Una estructura horizontal de la organización política es apropiada ya que, aplicando los avances tecnológicos y de la sociedad del conocimiento, permite el acceso igualitario a la información por parte de todos, la participación activa y vinculante de las bases en la toma de decisiones, y la descentralización de la estructura tradicional del poder. Esta estructura hace más permeable la organización a las necesidades de la sociedad.