Páginas

miércoles, 29 de enero de 2014

El desempleo en España. ¿qué modelo productivo necesitamos?

Esta semana han salido los datos de la Encuesta de Población Activa (EPA) en referencia al desempleo en España a finales de 2013. Comparando los datos con respecto a finales del año 2012 se observa que la población activa ha descendido en 267.900 en 2013 y se sitúa en 22.654.500, lo que significa una disminución enorme de la capacidad potencial del país y se ve reflejada en una pérdida de 198.900 puestos de trabajo en los últimos 12 meses. Este mismo comportamiento se aprecia en la afiliación a la Seguridad Social que acaba el año con 85.041 ocupados menos. Estas cifras dejan el número de ocupados en 16,7 millones.
Sin embargo, la EPA nos dice que a finales de 2013 hay 65.000 personas sin empleo menos que el año anterior, alcanzando los 5.896.300 el número de desempleados. Este comportamiento se puede explicar por tres estadísticas claves: el número hogares con todos sus miembros en paro, la evolución de la cobertura por desempleo y la emigración.
En este sentido, los hogares que tienen a todos sus miembros activos en paro se incrementa este trimestre en 24.600 hasta un total de 1.832.300. Este drama se acentúa si tenemos en cuenta que en noviembre de 2013 tan sólo 2.801.262 personas reciben prestaciones por desempleo.
Tal es la situación que 700.000 españoles han abandonado el país entre 2008 y 2012, de los 2.186.795 personas en total que se marcharon entre el 1 de julio de 2008 y el 1 de julio de 2013 según los datos oficiales.
Esta altísima tasa de desempleo, que además de generar dramas individuales y familiares de difícil solución, provoca daños de consideración a la economía del país. Un país que no es capaz de canalizar de forma eficiente la formación y experiencia de su capital humano acaba por erosionar sus propias capacidades y mengua las posibilidades de desarrollo económico a medio y largo plazo. Miles de jóvenes están emigrando en búsqueda de trabajo, entre ellos investigadores e ingenieros altamente cualificados. La descapitalización que esto supone tendrá un impacto muy negativo sobre el futuro del país.
El desempleo estructural de la economía española encuentra parte de su motivación en la nula planificación que desde el gobierno se ha efectuado sobre la economía española. Si bien en una economía de mercado el Estado no decide qué producir, qué consumir, y cómo asignar sus recursos, sí debe regular de forma eficiente para que cada uno de los agentes tenga incentivos a tomar decisiones en base a un plan a largo plazo. Por poner algunos ejemplos: las deducciones a la compra de vivienda en plena época de la burbuja inmobiliaria se pueden entender como un incentivo perverso; las subvenciones a las energías renovables que ponían las bases a un crecimiento sostenible se pueden entender como un incentivo positivo. Los impuestos verdes, que dirijan a las empresas a ser más sostenibles, son otro ejemplo de cómo los Estados pueden incidir en la toma de decisiones de los agentes.
La economía española de los años previos a la crisis ha basado su crecimiento en el fuerte aumento de la demanda interna impulsado por el endeudamiento externo. El cambio del modelo productivo pasa por la potenciación de actividades con menor apalancamiento que a su vez generen un mayor valor añadido.
Los sectores de futuro, si son reconocidos y se apuesta por ellos, pueden situar a las empresas del país en la esfera global. La tecnología de la información y comunicaciones (TICs), cuya demanda mundial supone un valor de 2 billones de euros; las energías renovables, que reducen la dependencia energética del exterior de una forma sostenible, y que junto con la rehabilitación energética de edificios, la edificación sostenible, y aislamiento de edificios, es un sector capaz de absorber gran parte de la mano de obra que se ha quedado fuera de la construcción, son ejemplos de ello. En una Europa que está apostando por una salida vía exportaciones cobra aún mayor importancia una reindustrialización basada en innovación tecnológica y eficiencia energética generadora de productos con alta incorporación de I+D.
Es preciso basar el crecimiento en el conocimiento e innovación, lo cual requiere un impulso extraordinario que debe de ir desde la educación en las escuelas hasta los incentivos para hacer de la carrera de investigador un destino prestigioso. Esto no tendría sentido si no fuese acompañado de una industria innovadora, capaz de adaptarse a los cambios con rapidez. El papel del estado debe de ser el de facilitador de un ambiente propicio para que este salto pueda producirse: apoyo a los emprendedores (cuotas de autónomos, capital semilla), apoyo a la innovación (coordinación entre centros de innovación a escala nacional, universidades e industrias), incentivos fiscales sólo para empresas que cumplan determinados requisitos económicos, sociales y ambientales, etc.
Además es preciso considerar las políticas sociales como una inversión, no como un gasto, y fomentar ésta inversión en sectores públicos y privados necesitados de empleo como lo son la sanidad, los servicios sociales, servicios a la dependencia, las escuelas de infancia y los servicios domiciliarios, que generarán un tejido empresarial asociado al bienestar.
Para finalizar, hay que tener en cuenta que las cuantiosas inversiones públicas en infraestructuras, educación y sanidad en los últimos treinta años han llevado al país a un nivel de desarrollo que nos permite afrontar los problemas actuales con optimismo.
José González | @Jose_MGL | Economista
Publicado en debate21.es

1-”Encuesta de Población Activa (EPA) Primer trimestre de 2013.” 2013. 25 Jan. 2014<http://www.ine.es/daco/daco42/daco4211/epa0113.pdf>
2-”La nueva emigración española. Lo que sabemos y lo que no – Zoom …” 2013. 25 Jan. 2014<http://www.falternativas.org/laboratorio/libros-e-informes/zoom-politico/la-nueva-emigracion-espanola-lo-que-sabemos-y-lo-que-no>

viernes, 3 de enero de 2014

¿Qué fue de los eurobonos?


En el transcurso de la presente crisis hemos visto como países que en un principio contaban con cuentas públicas saneadas tuvieron que hacer frente a los problemas derivados del colapso del sistema financiero, sobre endeudándose y quedando expuestos a un círculo vicioso mercados financieros-mercado de deuda soberana que se retroalimentaba.
El 21 de noviembre de 2011 la Comisión Europea propuso la emisión de eurobonos como una medida de estabilización eficaz para hacer frente a la crisis de deuda soberana, lo que fue apoyado con la publicación del libro verde sobre la viabilidad de la introducción de bonos de estabilidad.
La propuesta de la Comisión, que llegaba tarde, lo hacía en un momento en el que los países más afectados por las presiones del mercado de deuda soberana veían como las condiciones de financiación se endurecían.
La lógica de los eurobonos es que la mutualización de la deuda hará que todos los países de la zona euro tengan las mismas opciones de financiarse en los mercados de deuda soberana, independientemente del estado de sus cuentas públicas, lo que supone una relajación de las condiciones de financiación de los países en dificultades.
La Comisión ofrecía tres opciones de eurobonos en su libro verde: la primera de ellas es la plena sustitución de los bonos nacionales por bonos europeos con garantías mancomunadas y solidarias, esta solución es la más efectiva desde el punto de vista de la financiación; la segunda opción es una parcial con garantías mancomunadas y solidarias -sistema conocido como bonos rojos y bonos azules-; la última opción, la opción menos efectiva desde el punto de vista de la financiación de los estados, es una sustitución parcial con garantías mancomunadas pero no solidarias.
La propuesta de la Comisión tuvo el rechazo de Alemania en cualquiera de sus tres opciones, que sólo estaría dispuesta a discutirla tras un proceso de integración de varios años. Uno de los principales motivos para el rechazo es el “riesgo moral” que se supone que los estados puedan incurrir en déficits y no preservar su estabilidad presupuestaria, lo que iría en perjuicio de los estados que si la mantuvieran.
Para evitar este “riesgo moral” se dio prioridad a las políticas de coordinación fiscal, al pacto de estabilidad y crecimiento, al procedimiento de déficit excesivo, y al pacto fiscal; en lugar de atacar el principal problema al que se enfrentaban los estados y que dió lugar a la llamada crisis del euro, el coste de la financiación. Sin embargo, el “riesgo moral”, que sirve como excusa para la no mutualización de la deuda de los estados, no se tuvo en cuenta a la hora de aplicar otras políticas: el rescate bancario, la barra libre para la financiación de los bancos, inyecciones de liquidez en el sistema financiero, etc.
Desde el inicio de la crisis la Unión Europea debió afrontar el problema de la financiación de los estados, dejando de lado sus prejuicios morales, toda vez que la aplicación de eurobonos no suponía que el resto de políticas de integración y estabilidad presupuestaria no se llevasen a cabo.
La Unión Europea debió (y debe) poner en práctica los eurobonos de forma urgente en su versión más efectiva para la financiación de los estados, ya que uno de los problemas del diseño actual del esquema de bonos soberanos es que el ahorro fluye incesantemente de los países con déficits elevados a los países acreedores, justo en la dirección contraria de lo que es necesario. Éste es, además, un paso imprescindible para desvincular la crisis financiera de los mercados de deuda soberana.
Durante la crisis del euro, los Estados con problemas de déficits elevados han soportado el alto coste de financiación junto con políticas de reducción de gasto público fruto de rescates que, sin embargo, no han mejorado la posición deudora de estos países, sino todo lo contrario, amén de causar un grave perjuicio sobre la población.
En definitiva, la situación de los países europeos con problemas de déficit se asimila a las cárceles para deudores de la época Charles Dickens, que daban al deudor pocas oportunidades de devolver lo que debía.

José González | @Jose_MGL | Economista
Publicado en debate21.es
1-”Libro Verde sobre la viabilidad de la introducción de bonos … – Europa.” 2012. 24 Aug. 2013 <http://ec.europa.eu/europe2020/pdf/green_paper_es.pdf>

miércoles, 18 de diciembre de 2013

La unión bancaria ¿Qué debemos esperar?

El pasado 12 de diciembre los ministros de economía de la Unión Europea llegaban a un preacuerdo que sirve de bases para cerrar el mecanismo de resolución bancaria y fondo de liquidación en la próxima reunión extraordinaria del ECOFIN del día 18. Este mecanismo junto con el supervisor único y el fondo europeo de depósitos deberían dar forma a la llamada unión bancaria europea.

Algunos lectores podrán preguntarse por qué es tan importante la unión bancaria europea y qué problemas debe solucionar.

La crisis del euro ha sacado a relucir errores de diseño de la unión económica y monetaria europea. Una de sus consecuencias es la dependencia entre la evolución del sistema financiero y el mercado de deuda soberana en ambos sentidos.

Por una parte, la tensión de los mercados de deuda soberana ha impactado sobre el mercado de crédito, dificultando la financiación de las empresas dependiendo de su país de origen. En una unión económica y monetaria los criterios de concesión de préstamos deberían ir aparejadas a las características individuales de las empresas, y su país de origen no debería suponer un mayor sobrecosto en las condiciones de dichos préstamos. Sin embargo, actualmente existe una enorme diferencia en el acceso al crédito entre países del norte de Europa y del sur -lo que se conoce como fragmentación del mercado crediticio- debido principalmente a la inaccesibilidad que algunos bancos sufren al mercado mayorista de capitales, mercados monetarios o mercados de emisiones.

La política acomodaticia del Banco Central Europeo no está solucionando este problema; el crédito a las empresas no financieras sigue cayendo en el conjunto de la UE, y muy especialmente en los países que han sufrido las presiones del mercado de deuda soberana.

Esta situación está penalizando enormemente la capacidad de recuperación económica de estos Estados Miembros, afectando muy negativamente a la competitividad de sus empresas y de forma particular al desempleo.
Gráfico 1. Diferencial de los tipos de interés entre pymes y grandes empresas
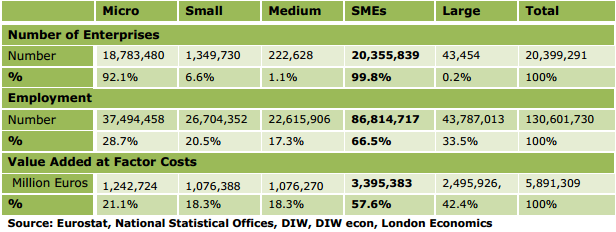
Otro de los problemas que la unión bancaria debe solucionar urgentemente, mediante una mejor regulación, es el acceso y condiciones de financiación de las pymes, que actualmente se encuentra en clara desventaja con respecto a las grandes empresas. Dado el peso de las pymes (99,8% del total de las empresas y 66,5% del total del empleo) en la economía de la Unión Europea, las dificultades de acceso al crédito de éstas repercute de una manera extraordinaria sobre el empleo.
Gráfico 2. Importancia de las pymes (SMEs) en la Unión Europea


Por otra parte, la unión bancaria junto con la creación de eurobonos debe actuar en el otro sentido de la dependencia entre sistema financiero y mercado de deuda soberana. La inestabilidad del sistema financiero no puede poner en jaque la sostenibilidad de las cuentas públicas de los Estados Miembros que, como ha sucedido durante la crisis actual, han de salir al rescate de aquellas entidades que son demasiado grandes (“too big to fail”) para evitar el colapso del sistema.


Para ello, sería preciso que todos los recursos necesarios para la sostenibilidad y el saneamiento del sistema, la resolución de entidades así como el fondo de depósitos provengan del propio sistema (por ejemplo, mediante el impuesto a las transacciones financieras). De esta manera, el sistema financiero interioriza la posibilidad de las pérdidas, tiene más en cuenta los riesgos y será responsable de sus acciones, eliminando parte del riesgo moral existente en el funcionamiento del sistema actual. Éste es un paso imprescindible para desvincular la crisis financiera de los mercados de deuda soberana.


Por último, la urgencia de esta unión bancaria no es mayor que la unión política y la democratización de las instituciones que toman decisiones, regulan y controlan la actividad económica europea.


Parece claro que la autosostenibilidad del sistema financiero europeo no está garantizada con el diseño que se le está dando a la unión bancaria, al menos a corto plazo, ni tiene el alcance para evitar la fragmentación de los mercados ¿Qué debemos esperar entonces de ésta?


José González | @Jose_MGL | Economista
Publicado en debate21.es